Domain bank-hypothek.de kaufen?
Wir ziehen mit dem Projekt
bank-hypothek.de um.
Sind Sie am Kauf der Domain
bank-hypothek.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bank-hypothek.de kaufen?
Wieso hat eine Bank lieber Grundschuld als Hypothek?
Eine Bank bevorzugt in der Regel eine Grundschuld gegenüber einer Hypothek, da eine Grundschuld eine breitere Palette von Sicherheiten bietet. Im Falle einer Grundschuld kann die Bank auf das gesamte Vermögen des Kreditnehmers zugreifen, während bei einer Hypothek nur das spezifische Grundstück als Sicherheit dient. Darüber hinaus ist eine Grundschuld einfacher zu verwalten und zu pfänden, falls der Kreditnehmer zahlungsunfähig wird. Zudem bietet eine Grundschuld der Bank mehr Flexibilität, da sie auch für andere Kredite oder Verbindlichkeiten des Kreditnehmers verwendet werden kann. Letztendlich minimiert eine Grundschuld das Risiko für die Bank und erhöht die Wahrscheinlichkeit, dass sie im Falle eines Zahlungsausfalls des Kreditnehmers vollständig entschädigt wird. **
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **


Ähnliche Suchbegriffe für Bank Hypothek
Top-Angebote
Produkte zum Begriff Bank Hypothek:
-
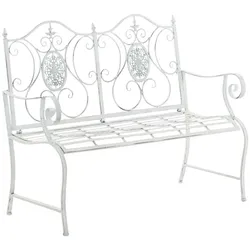
Bank PunjabDie Gartenbank Punjab: Das romantische Schmuckstück!Diese Bank verleiht jedem Garten einen verträumten Charme! Punjab ist mit vielen schmückenden Verzierungen gestaltet und überrascht trotz zarter Erscheinung durch Stabilität und pflegeleichter Langlebigkeit. Sie besteht dabei aus hochwertigen Eisenrohr, welches zusätzlich pulverbeschichtet ist und diese Sitzgelegenheit zu einem absolut qualitativ anspruchsvollen Produkt macht. Dabei kann Punjab ebenfalls als dekoratives Highlight im Hausinneren verwendet werden, wie beispielsweise im Flur oder Wintergarten.Diese Bank ist auch als Stuhl erhältlich: Stuhl PunjabCa. Maße:Gesamtbreite: 116 cmGesamttiefe: 53 cmGesamthöhe: 94 cmSitzhöhe: 40 cmSitzfläche (BxT): 110 x 43 cmRückenlehnenhöhe: 54 cmRückenlehnenbreite: 110 cm114,64 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bank PorirManchmal bringen die einfachsten Lösungen die größte Freude, und ein Moment der Ruhe im Flur wird zu einem kleinen, alltäglichen Luxus. Mit solchen Momenten im Sinn wurde die Bank Porir geschaffen.Vorteile: Hergestellt aus recyceltem Holz, was jedem Stück seinen einzigartigen Charakter und seine Geschichte verleiht. Vielseitige Abmessungen (100 cm lang) machen sie perfekt als Sitzgelegenheit im Flur, als Pflanzenständer im Wohnzimmer oder als zusätzliche Sitzgelegenheit am Tisch. Einfache, solide Konstruktion mit dicken Beinen garantiert Stabilität und einen zeitlosen Look, der zu vielen Einrichtungsstilen passt. Der markante, gealterte Charakter verleiht dem Interieur eine künstlerische und entspannte Atmosphäre und durchbricht die Monotonie glatter Oberflächen. Die Bank Porir ist mehr als nur ein Möbelstück – sie ist ein Versprechen für Ordnung in Ihrem Flur und ein Ort für ein spontanes Gespräch. Ihre Schuhe finden endlich ihren Platz, und Gäste haben einen Grund, etwas länger zu verweilen.258,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eli BankEine perfekte Wahl für Liebhaber stilvoller und vielseitig einsetzbarer Möbel. D ie Eli-Bank aus Eiche eignet sich perfekt als originelle Ergänzung für Ihren Raum. Produktmerkmale: Die Bank eignet sich sowohl als bequeme Sitzgelegenheit als auch als besondere Ablage für Ihre Schmuckstücke. Der Artikel garantiert eine außergewöhnliche Stabilität, auch bei schweren Lasten. Die helle Farbe des Produkts passt perfekt in viele Arten von Innenräumen. Dank der abgerundeten Kanten ist die Bank weniger anfällig für Beschädigungen. Schicksal: Das Produkt erfüllt seine Rolle als Sitzgelegenheit, als Ständer für Accessoires und als auffällige Innendekoration. Materialien: Für die Eli-Bank wurde hochwertiges Eichenholz verwendet, das ein Beispiel für ein äußerst robustes Material ist. Dadurch garantiert das Produkt eine lange Lebensdauer.599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Bei welcher Bank bekommt man einen Kredit ohne Eigenkapital?
Bei welcher Bank bekommt man einen Kredit ohne Eigenkapital? In der Regel bieten viele Banken die Möglichkeit an, einen Kredit ohne Eigenkapital zu erhalten. Es ist jedoch wichtig, dass die Bonität des Kreditnehmers ausreichend ist, um die Rückzahlung des Kredits zu gewährleisten. Es empfiehlt sich, verschiedene Banken zu vergleichen und sich über die Konditionen und Voraussetzungen für einen solchen Kredit zu informieren. Letztendlich hängt es von der individuellen Situation des Kreditnehmers ab, ob er bei einer bestimmten Bank einen Kredit ohne Eigenkapital erhalten kann. **
-
Was ist besser Kredit oder Hypothek?
Die Entscheidung zwischen einem Kredit und einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des benötigten Betrags und der individuellen finanziellen Situation. Ein Kredit eignet sich eher für kurzfristige Finanzierungsbedürfnisse, während eine Hypothek in der Regel für den Kauf oder Bau einer Immobilie verwendet wird. Es ist wichtig, die Konditionen und Zinsen beider Finanzierungsoptionen zu vergleichen, um die für dich passende Wahl zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **

Was sind die üblichen Bedingungen für die Gewährung einer Hypothek? Gibt es Alternativen zur Hypothek, um ein Darlehen für den Kauf einer Immobilie zu erhalten?
Die üblichen Bedingungen für die Gewährung einer Hypothek sind ein ausreichendes Einkommen, eine gute Kreditwürdigkeit und eine angemessene Eigenkapitalquote. Alternativen zur Hypothek sind beispielsweise Bauspardarlehen, KfW-Darlehen oder Darlehen von privaten Geldgebern. **
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Bank Hypothek:
-
Bank SILEADie Bank SILEA ist eine elegante Sitzgelegenheit, die durch ihr modernes Design und hochwertiges Material besticht. Hergestellt aus pulverbeschichtetem Anthrazit-Aluminium, ist sie nicht nur äußerst langlebig, sondern auch wetterbeständig, was sie269,95 €*Versand: 39,85 €Sichere Weiterleitung zum Anbieter
-
Bank PunjabDie Gartenbank Punjab: Das romantische Schmuckstück!Diese Bank verleiht jedem Garten einen verträumten Charme! Punjab ist mit vielen schmückenden Verzierungen gestaltet und überrascht trotz zarter Erscheinung durch Stabilität und pflegeleichter Langlebigkeit. Sie besteht dabei aus hochwertigen Eisenrohr, welches zusätzlich pulverbeschichtet ist und diese Sitzgelegenheit zu einem absolut qualitativ anspruchsvollen Produkt macht. Dabei kann Punjab ebenfalls als dekoratives Highlight im Hausinneren verwendet werden, wie beispielsweise im Flur oder Wintergarten.Diese Bank ist auch als Stuhl erhältlich: Stuhl PunjabCa. Maße:Gesamtbreite: 116 cmGesamttiefe: 53 cmGesamthöhe: 94 cmSitzhöhe: 40 cmSitzfläche (BxT): 110 x 43 cmRückenlehnenhöhe: 54 cmRückenlehnenbreite: 110 cm114,64 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bank PorirManchmal bringen die einfachsten Lösungen die größte Freude, und ein Moment der Ruhe im Flur wird zu einem kleinen, alltäglichen Luxus. Mit solchen Momenten im Sinn wurde die Bank Porir geschaffen.Vorteile: Hergestellt aus recyceltem Holz, was jedem Stück seinen einzigartigen Charakter und seine Geschichte verleiht. Vielseitige Abmessungen (100 cm lang) machen sie perfekt als Sitzgelegenheit im Flur, als Pflanzenständer im Wohnzimmer oder als zusätzliche Sitzgelegenheit am Tisch. Einfache, solide Konstruktion mit dicken Beinen garantiert Stabilität und einen zeitlosen Look, der zu vielen Einrichtungsstilen passt. Der markante, gealterte Charakter verleiht dem Interieur eine künstlerische und entspannte Atmosphäre und durchbricht die Monotonie glatter Oberflächen. Die Bank Porir ist mehr als nur ein Möbelstück – sie ist ein Versprechen für Ordnung in Ihrem Flur und ein Ort für ein spontanes Gespräch. Ihre Schuhe finden endlich ihren Platz, und Gäste haben einen Grund, etwas länger zu verweilen.258,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieso hat eine Bank lieber Grundschuld als Hypothek?
Eine Bank bevorzugt in der Regel eine Grundschuld gegenüber einer Hypothek, da eine Grundschuld eine breitere Palette von Sicherheiten bietet. Im Falle einer Grundschuld kann die Bank auf das gesamte Vermögen des Kreditnehmers zugreifen, während bei einer Hypothek nur das spezifische Grundstück als Sicherheit dient. Darüber hinaus ist eine Grundschuld einfacher zu verwalten und zu pfänden, falls der Kreditnehmer zahlungsunfähig wird. Zudem bietet eine Grundschuld der Bank mehr Flexibilität, da sie auch für andere Kredite oder Verbindlichkeiten des Kreditnehmers verwendet werden kann. Letztendlich minimiert eine Grundschuld das Risiko für die Bank und erhöht die Wahrscheinlichkeit, dass sie im Falle eines Zahlungsausfalls des Kreditnehmers vollständig entschädigt wird. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Bei welcher Bank bekommt man einen Kredit ohne Eigenkapital?
Bei welcher Bank bekommt man einen Kredit ohne Eigenkapital? In der Regel bieten viele Banken die Möglichkeit an, einen Kredit ohne Eigenkapital zu erhalten. Es ist jedoch wichtig, dass die Bonität des Kreditnehmers ausreichend ist, um die Rückzahlung des Kredits zu gewährleisten. Es empfiehlt sich, verschiedene Banken zu vergleichen und sich über die Konditionen und Voraussetzungen für einen solchen Kredit zu informieren. Letztendlich hängt es von der individuellen Situation des Kreditnehmers ab, ob er bei einer bestimmten Bank einen Kredit ohne Eigenkapital erhalten kann. **
Ähnliche Suchbegriffe für Bank Hypothek
-
Eli BankEine perfekte Wahl für Liebhaber stilvoller und vielseitig einsetzbarer Möbel. D ie Eli-Bank aus Eiche eignet sich perfekt als originelle Ergänzung für Ihren Raum. Produktmerkmale: Die Bank eignet sich sowohl als bequeme Sitzgelegenheit als auch als besondere Ablage für Ihre Schmuckstücke. Der Artikel garantiert eine außergewöhnliche Stabilität, auch bei schweren Lasten. Die helle Farbe des Produkts passt perfekt in viele Arten von Innenräumen. Dank der abgerundeten Kanten ist die Bank weniger anfällig für Beschädigungen. Schicksal: Das Produkt erfüllt seine Rolle als Sitzgelegenheit, als Ständer für Accessoires und als auffällige Innendekoration. Materialien: Für die Eli-Bank wurde hochwertiges Eichenholz verwendet, das ein Beispiel für ein äußerst robustes Material ist. Dadurch garantiert das Produkt eine lange Lebensdauer.599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
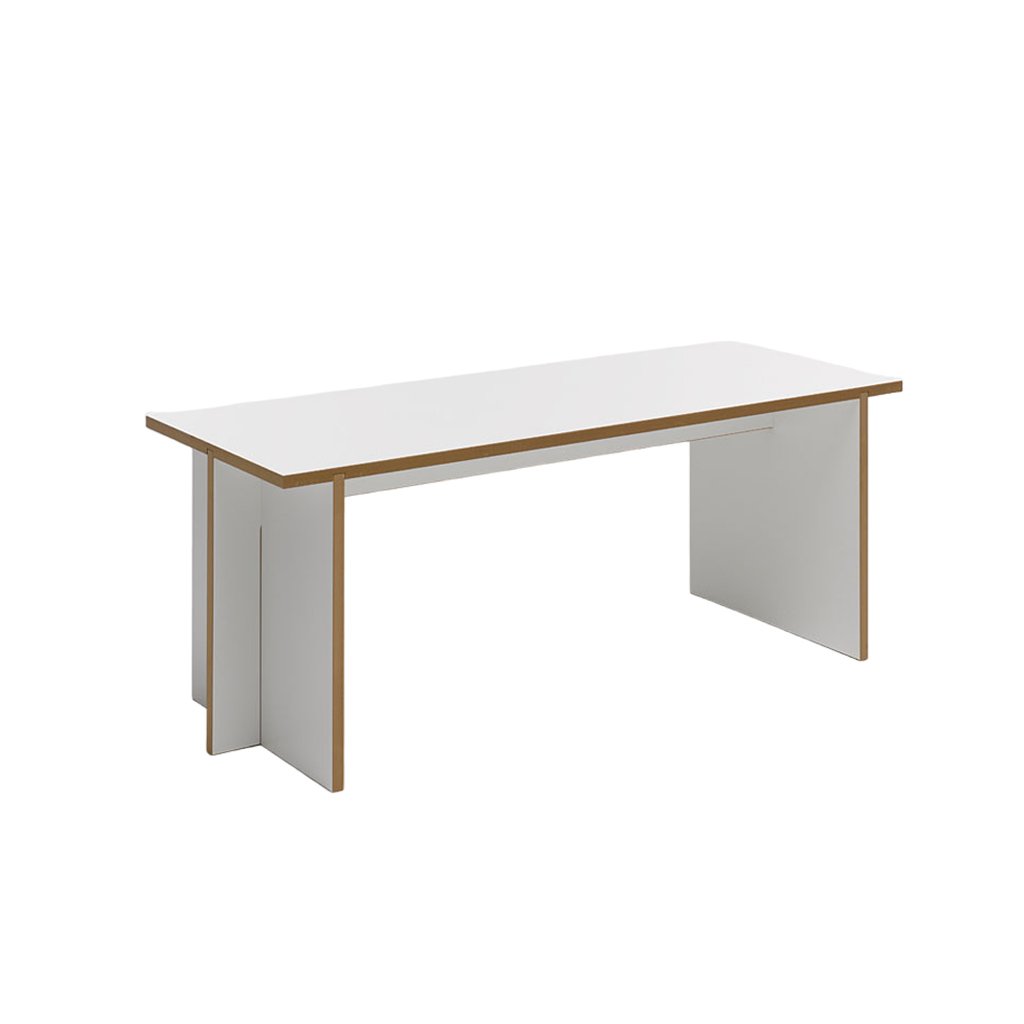
Tojo Bank 5000Die Tojo Bank ist gehört zur Tojo Tischgruppe. Die einfach gehaltene Sitzbank zum Zusammenstecken kann mit dem Tojo Tisch und dem Tojo Hocker zu einer minimalistischen, praktischen Sitzgruppe für Esszimmer und Konferenzbereiche kombiniert werden. Die Tojo Bank besteht lediglich aus 4 Einzelteilen, die ohne Werkzeug zusammengesetzt werden. Die Komponenten bestehen aus MDF, das mit weißem Melaminharz beschichtet wird. Dank der einfachen Steckkonstruktion und der Beschichtung ist die Tojo Bank besonders stabil und strapazierfähig. Bei Bedarf kann die Sitzbank ganz einfach auseinander genommen und in einem Karton von der Größe der Sitzfläche verstaut werden. Damit ist die Tojo Bank nicht nur als dauerhaftes Sitzmöbel, sondern auch als praktische Ergänzung in kleinen Wohnungen oder für den Veranstaltungsbereich geeignet. Die Tojo Bank lässt sich platzsparend unter den Tisch schieben und ist d...253,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Kredit oder Hypothek?
Die Entscheidung zwischen einem Kredit und einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Darlehens, der Höhe des benötigten Betrags und der individuellen finanziellen Situation. Ein Kredit eignet sich eher für kurzfristige Finanzierungsbedürfnisse, während eine Hypothek in der Regel für den Kauf oder Bau einer Immobilie verwendet wird. Es ist wichtig, die Konditionen und Zinsen beider Finanzierungsoptionen zu vergleichen, um die für dich passende Wahl zu treffen. Letztendlich kommt es darauf an, welche Option am besten zu deinen finanziellen Zielen und Bedürfnissen passt. **
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Was sind die üblichen Bedingungen für die Gewährung einer Hypothek? Gibt es Alternativen zur Hypothek, um ein Darlehen für den Kauf einer Immobilie zu erhalten?
Die üblichen Bedingungen für die Gewährung einer Hypothek sind ein ausreichendes Einkommen, eine gute Kreditwürdigkeit und eine angemessene Eigenkapitalquote. Alternativen zur Hypothek sind beispielsweise Bauspardarlehen, KfW-Darlehen oder Darlehen von privaten Geldgebern. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.